Economia e finanza
L'impoverimento dell'Occidente, la mancanza di una direzione macroeconomica dell'UE e il futuro dello Stato sociale nelle economie sviluppate
Da tempo si sospettava che un giorno la classe media sarebbe scomparsa. Oggi, tra un'inflazione paralizzante e millennial alle prese con l'impossibilità di diventare proprietari di casa, quel timore è diventato realtà per una nuova generazione di adulti che non riesce a raggiungere una piena indipendenza.
Per quanto possa sembrare difficile da concepire, occorre anzitutto riconoscere che la classe media è un'invenzione moderna: l'esistenza di un ceto di cittadini né poveri né ricchi, ma in grado di vivere sopra la soglia di povertà e con un tenore di vita ragionevole, è una realtà solo da circa settant'anni.
Per la quasi totalità della storia, la società si è composta di un'élite ricchissima e di una classe contadina che lottava per sopravvivere, con una meritocrazia così scarsa da rendere di fatto impossibile uscire dalla povertà: la ricchezza poteva così passare di padre in figlio tra i più ricchi, e le stesse stirpi continuavano a detenerne la maggior parte.
Tutto questo cambiò con la Rivoluzione industriale: tra i ricchissimi proprietari dei fattori di produzione e il proletariato comparvero degli intermediari, una classe che Marx avrebbe chiamato «piccola borghesia».
Una nuova classe che, secondo le sue previsioni, sarebbe stata prima o poi schiacciata economicamente dalle forze del capitalismo e dalla concentrazione della ricchezza, e che non avrebbe mai avuto il coraggio di rovesciare chi le stava sopra, trattenuta dalle gabbie confortevoli che il sistema le aveva costruito attorno. Più debole del proletariato sul piano politico, perché non avrebbe guidato una rivoluzione, e più debole della borghesia sul piano finanziario, perché non sarebbe mai stata proprietaria del capitale. Una classe perdente, smarrita a metà strada.
Se questo poteva essere in parte vero, Marx sottovalutò la resilienza e l'adattabilità con cui le persone avrebbero abbracciato la propria nuova posizione sociale, così come le misure di protezione che i governi avrebbero adottato per tutelarla. Riformatori e statisti come Otto von Bismarck introdussero l'assicurazione sanitaria alla fine dell'Ottocento, ponendo le basi di sistemi di previdenza sociale più ampi che cercavano di attenuare l'instabilità del capitalismo industriale. Queste prime iniziative avviarono lo sviluppo del moderno Stato sociale, inserendo nelle società occidentali una rete di sicurezza che prometteva protezione dagli estremi peggiori di povertà e precarietà e che permise la nascita di una classe media stabile e fiduciosa per buona parte del Novecento.
Eppure, vedendo giovani adulti che faticano a mettere su casa e a comprarne una, che non possono studiare senza indebitarsi pesantemente e che vivono di stipendio in stipendio, è evidente che stiamo assistendo a un grave ritorno verso ciò che conoscevamo prima della Rivoluzione industriale. Gli anni Cinquanta americani, considerati da molti l'età dell'oro della classe media, restano il nostro metro di paragone per ciò che la classe media dovrebbe essere. La vita che fu data a quella generazione è il sogno che ci è sempre stato venduto: una bella casa, lo steccato bianco, i cani che giocano sul prato appena tagliato, due auto nel vialetto e, nel complesso, un'esistenza relativamente agiata. Tuttavia, a cinque anni dalla pandemia e a poche settimane dall'inizio di una recessione, con affitti alle stelle, perdite di posti di lavoro da record e un'industria dell'intelligenza artificiale emergente che sostiene di poter sostituire entro il 2030 gran parte degli impieghi da colletto bianco oggi esistenti (1), la crisi di salute mentale che affligge la Gen Z sembra spiegarsi da sé.
Gary Stevenson, ex trader di punta ed economista di Citibank, è una delle voci più note sul tema della crescente disuguaglianza della ricchezza in Occidente; secondo la sua previsione attuale, il governo laburista britannico rinnegherà la promessa di non aumentare le tasse alla classe media. Perché, come spiega Stevenson, «non c'è nessun altro da tassare»: il governo ha bisogno di soldi e, visto che alla classe lavoratrice non resta più nulla, rimangono la classe media o i ricchi.
Quanto ai ricchi, però, abbiamo assistito a un vero esodo dei milionari e miliardari che risiedevano in Gran Bretagna, fuggiti verso città come Dubai, Milano o New York in cerca di un posto che «non tassi via il loro successo», come dimostrano i dati secondo cui più di 16.500 milionari hanno lasciato il Regno Unito (2): le uniche persone rimaste da tassare sono quelle della classe media. In definitiva, seguendo il ragionamento di Stevenson, è questa l'ultima risorsa a cui il Partito laburista ricorrerà per rilanciare l'economia britannica; il che non solo significherà rimangiarsi la promessa di non alzare le tasse alla classe media, ma trasformerà il divario di ricchezza in un abisso, rendendo questa scelta irrazionale e sconsideratamente illogica.
Inoltre, questo ragionamento contraddice decenni di teoria economica moderna, di cui la curva di Laffer è l'esempio più noto. La curva di Laffer, elaborata nel 1978 da Arthur Laffer, rappresenta graficamente la relazione tra l'aliquota fiscale imposta agli individui e il gettito che ne deriva, sotto forma di una parabola rovesciata. La curva mostra con chiarezza che, superato il vertice, tra le due variabili comincia a emergere una correlazione negativa. Ne consegue che, oltre una certa soglia, un'aliquota più alta produce un gettito sempre minore.
Su questa base, un'altra teoria economica, l'equivalenza ricardiana, mette in luce come le scelte fiscali di oggi determinino inevitabilmente gli oneri di domani. Secondo questa teoria, la spesa finanziata in deficit non elimina i costi ma li rinvia soltanto, poiché le persone prevedono tasse più alte in futuro e adattano di conseguenza il proprio comportamento. In pratica, ciò significa che gli enormi debiti accumulati negli ultimi sessant'anni non svaniranno da soli: le generazioni più giovani li ripagheranno con una tassazione più elevata. Lo si vede già nelle aliquote del 50-60% sopportate dalla classe media, conseguenza diretta degli obblighi lasciati da chi ci ha preceduto. Al tempo stesso, la debolezza strutturale causata dalla deindustrializzazione delle economie occidentali, con Paesi come Germania, Francia e Regno Unito che hanno delocalizzato la manifattura nel Sud globale, ha reso la morsa ancora più stretta. Lungi dall'elevare il tenore di vita, questo processo ha eroso la sicurezza della classe media e ne ha accelerato il declino economico.
Nel Regno Unito, città come Birmingham, Manchester, Newcastle, Nottingham e altre, un tempo poli industriali che trainavano l'economia britannica, sono state svuotate dall'interno, lasciando la Gran Bretagna con uno dei livelli di attività industriale più bassi tra i Paesi sviluppati. A mio avviso, il fenomeno è spiegato al meglio nello studio di Michael Kitson e Jonathan Michie sulla «rivoluzione deindustriale», The Rise and Fall of UK Manufacturing, 1870-2010, pubblicato a Cambridge, che mette esplicitamente in evidenza il cambiamento sociale vissuto dopo la Rivoluzione industriale (3).
«Dopo la stretta creditizia del 2007-08 e la recessione globale del 2009, è emerso un consenso politico sulla necessità di riequilibrare l'economia, con un settore manifatturiero più forte.»
Eppure, nonostante l'ampio consenso sulla necessità di passare dall'economia dei servizi che abbiamo creato a investimenti nella manifattura, non si è visto alcun risultato concreto. Il quantitative easing, l'aumento del credito bancario e il taglio dei tassi d'interesse per attrarre investimenti diretti esteri hanno avuto effetti minimi.
Per individuare l'origine di questo declino economico, Kitson e Michie ripercorrono gli ultimi 150 anni di politiche economiche nel Regno Unito, dall'età vittoriana a quella edoardiana, dal periodo tra le due guerre fino a oggi. A loro giudizio, 150 anni di declino, con l'apice dell'era industriale intorno al 1870.
Un declino iniziato con l'erosione della posizione dominante del Regno Unito come uno dei principali esportatori mondiali di manufatti, la cui quota scese dal 43% della metà degli anni Ottanta dell'Ottocento al 32% in pochi anni, all'alba del Novecento, a causa della scarsa competitività di prezzo britannica e della difficoltà a reggere il confronto con potenze emergenti come gli Stati Uniti. E se il settore finanziario britannico riuscì a prosperare di pari passo con la conquista del mondo da parte dell'Impero, man mano che quel predominio globale si affievoliva la finanza diventò la spina dorsale dell'economia e lo sviluppo del capitale produttivo passò in secondo piano: un cambio di priorità che ha plasmato l'economia britannica così come la conosciamo oggi. Un riassetto che persino Churchill disapprovava apertamente, come nella celebre frase «Preferirei vedere la finanza meno orgogliosa e l'industria più soddisfatta» (4) , a dimostrazione della sua consapevolezza che un'economia forte non può reggersi senza un settore industriale forte.
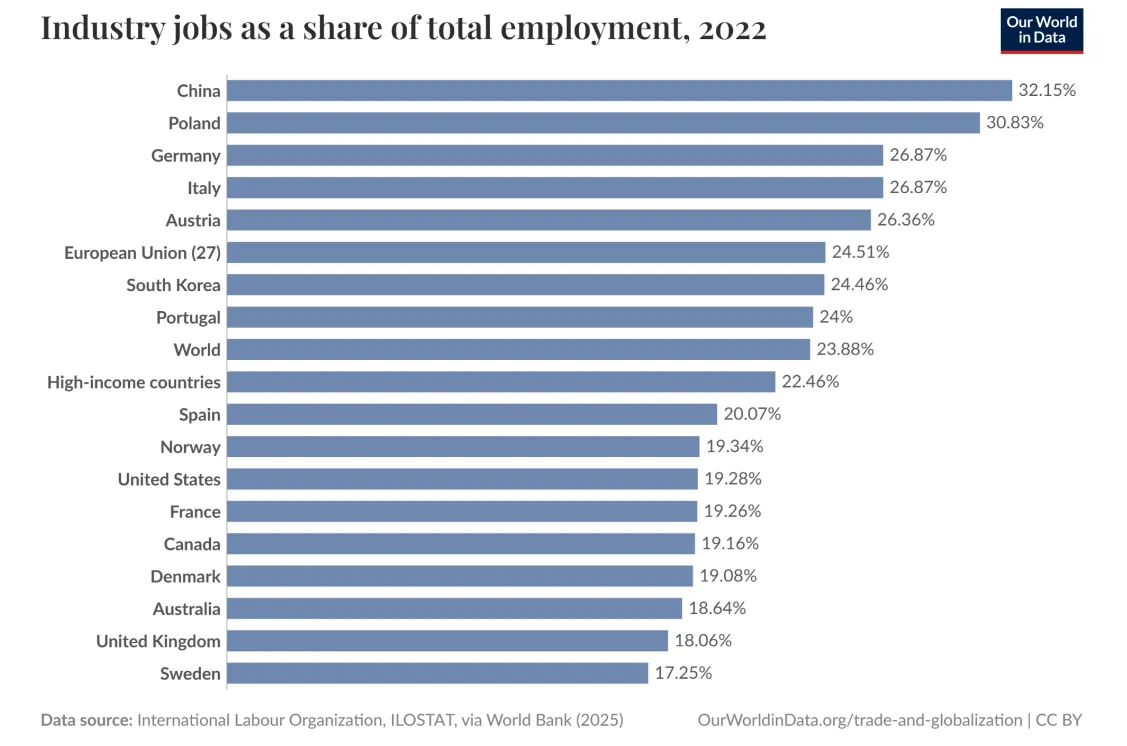
La situazione peggiorò ulteriormente negli anni Sessanta, quando la Gran Bretagna attraversò un processo di deindustrializzazione in cui la manifattura venne gradualmente spazzata via, consolidando la sua fama di malato d'Europa.
Lo studio sottolinea però anche che questa deindustrializzazione potrebbe essere semplicemente un processo evolutivo: un modo naturale in cui, diventando in Occidente più qualificati e istruiti e quindi più capaci di fornire servizi, ci siamo allontanati dalla manifattura, da cui l'espressione «deindustrializzazione positiva». Eppure, come dimostra il caso britannico, l'assenza di una politica industriale produce un'economia incapace di sostenersi da sola, costretta a dipendere costantemente dalle importazioni: le basi dell'economia azzoppata di oggi.
Lo studio di Kitson e Michie ci consente di trarre due conclusioni principali: la prima è che un settore manifatturiero è una componente irrinunciabile di un'economia prospera, e che all'economia britannica gioverebbe ridurre l'eccessiva dipendenza dal settore bancario per orientarsi verso un'economia capace di sostenere un comparto manifatturiero.
La seconda è che il declino economico dell'Inghilterra si può far risalire alla sua forza manifatturiera, superata dagli Stati Uniti per mancanza di strategia e di competitività di prezzo.
Il punto è particolarmente significativo perché riecheggia la crisi che oggi l'UE (e il Regno Unito) affronta in materia di strategia di crescita rispetto agli Stati Uniti: l'UE non ne ha una e viene superata, come mostrano i dati secondo cui, fra tutti i Paesi del G7, gli Stati Uniti sono l'unico a non aver subito perdite di produttività; anche i dati del FMI indicano gli Stati Uniti come il Paese del G7 con la crescita del PIL reale più alta.
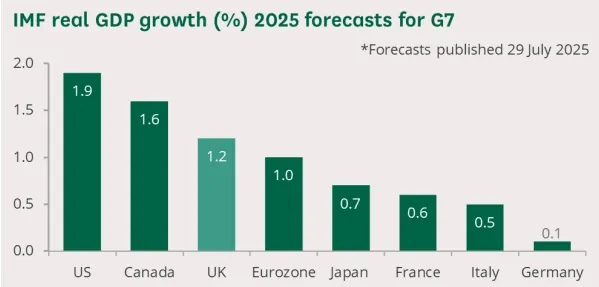
Qualunque cosa si pensi dell'attuale amministrazione statunitense, è innegabile che abbia un'agenda di crescita per il Paese. Dall'altra parte ci sono gli Stati Uniti d'Europa, un elenco di Paesi senza direzione che sembrano smarriti davanti alla propria mancanza di strategia sul tema. Lo si può analizzare a livello micro, sul piano dei singoli Stati: Paesi dell'UE come la Francia sembrano aver fatto tutto il possibile per deindustrializzarsi e danneggiare la propria economia, come dimostra l'abbandono del nucleare, che un tempo forniva fino al 70% dell'elettricità francese e che negli ultimi anni è stato drasticamente ridotto dalle politiche antinucleari adottate (5).
Se si combinano politiche di questo tipo con un Paese il cui costo di indebitamento è paragonabile solo a quello della Grecia, e con un rapporto debito/PIL del 114,1%, le parole di Bayrou sulla sopravvivenza stessa del Paese messa a rischio dai suoi problemi finanziari suonano quasi come un eufemismo.
In tedesco la parola per debito, «Schuld», significa anche colpa: quando si è indebitati e si deve qualcosa a qualcuno, si prova un senso di colpa per le azioni compiute nel prendere in prestito ciò di cui si aveva bisogno. In Europa il problema del debito ha una doppia natura, perché danneggia tutti: il debito è una questione generazionale. Un debito colossale finirà per paralizzare qualsiasi economia, come dimostrano la Grecia e, presto, la Francia, non solo per gli interessi che i Paesi dovranno pagare o per l'effetto sulla capacità di attrarre investimenti diretti esteri, ma perché tutto ciò che si prende in prestito va prima o poi restituito; e sebbene l'equivalenza ricardiana abbia senso in teoria, trascura il fatto che il debito di cui si faranno carico le generazioni future potrebbe essere talmente enorme da schiacciarle. Nel 2020, a causa della pandemia, il debito ha raggiunto gli stessi livelli del secondo dopoguerra (6); ma anche lasciando da parte crisi e recessioni, in cui è naturale che il debito sia più alto del solito, i livelli medi non sono mai calati né sono stati riportati a valori «normali», nemmeno nei periodi di boom economico.
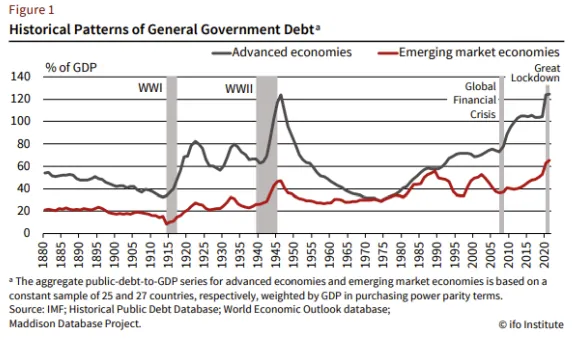
Il grafico qui sopra mostra il rapporto tra debito pubblico e PIL nel tempo per le economie avanzate ed emergenti, in crescita ininterrotta dalla fine dell'Ottocento. Un debito che la mia generazione e quella precedente hanno ereditato e dovranno ripagare. Tassi d'interesse più alti, pressioni inflazionistiche dovute ai Paesi che cercano di ripagare il debito stampando moneta e aliquote fiscali più elevate sono solo alcune delle conseguenze di questi livelli record, e hanno alimentato il divario di potere d'acquisto tra le generazioni.
In tutti gli studi disponibili, Zoomer e Boomer si collocano agli estremi opposti dello spettro del potere d'acquisto: quello della Gen Z risulta inferiore dell'86% (7) rispetto a quello dei Boomer quando avevano vent'anni.
Eppure, ogni volta che millennial o Gen Z descrivono la propria realtà economica, ossia la probabilità di non diventare mai proprietari di casa né di vivere serenamente con uno stipendio medio, la sproporzione di «Schuld» avvertita tra le generazioni è palpabile, e dalla bocca dei boomer volano parole come pigri, compiacenti e svogliati, ignorando evidentemente che il nostro potere d'acquisto è stato eroso.
In un'intervista di oltre dieci anni fa a CNN Business, all'«oracolo di Omaha», il grande investitore Warren Buffett, fu chiesto chi stesse vincendo in questa economia.
Buffett rispose senza esitazioni: i ricchi, perché la classe media non riesce a tenere il passo.
Comprare una casa, pagarsi gli studi, finanziare l'acquisto di un'auto: sono le spese principali e più onerose che si affrontano nella vita, e quando il prezzo di questi beni cresce in modo sproporzionato rispetto ai salari, come dimostra l'aumento di oltre il 1000% dei prezzi delle case dal 1973 al 2023 (8) , si crea una classe media che non può permettersi di vivere, impoverendo così la spina dorsale della società, che non ha uno Stato sociale su cui contare perché non è rimasto nessuno a finanziarlo.
Non soffrire la povertà grazie a un reddito stabile, risparmiare per il futuro e concedersi piccoli lussi quando il bilancio lo permette: sono queste le caratteristiche che fanno della classe media ciò che è. Poiché trae il proprio sostentamento dal lavoro e non dal patrimonio, la classe media si ritrova nella posizione scomoda che ha sempre occupato, con pochissimo margine di manovra, perché è lavorando attivamente che si mantiene.
E quando con le tasse si toglie alla classe media la capacità di risparmiare e di permettersi il necessario, e se ne sostituiscono i posti di lavoro con macchine automatizzate, la profezia populista si avvera.
E allora, che cosa ci aspetta in questo mondo post-capitalistico in cui il nostro Stato sociale è completamente in bancarotta? Qual è la strategia di crescita dell'Europa? Come reindustrializziamo i nostri Paesi? Che fine farà la classe media?
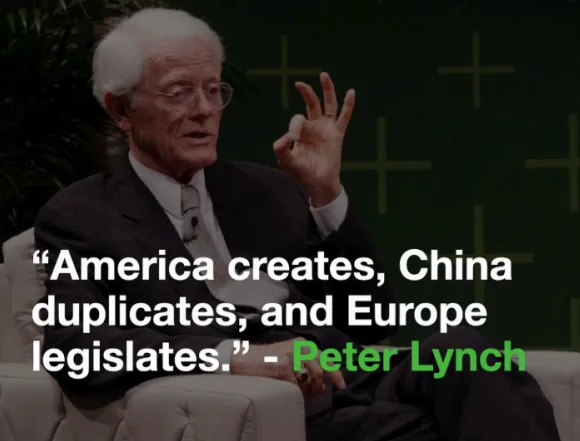
Uno dei miei economisti preferiti, Paul Krugman, premio Nobel ed editorialista del New York Times, è intervenuto più volte sulla distruzione della classe media. In particolare, sostiene che la perdita di posti di lavoro nella manifattura, che vi ha contribuito, non sia stata causata dai presidenti precedenti e dalle loro amministrazioni, ma dal progresso tecnologico e da politiche adottate solo a vantaggio dello 0,0001%. Krugman sottolinea che gli Stati Uniti crescono, a conferma di quanto dice Peter Lynch: «gli Stati Uniti creano, la Cina replica e l'UE legifera».
Gli Stati Uniti hanno molti problemi, ma la crescita non è tra questi. Quando un Paese guida il mondo libero come fanno gli Stati Uniti, è evidente che sarà all'avanguardia anche nell'innovazione e nella gestione delle proprie industrie. Krugman lo spiega meglio nel suo libro «The Conscience of a Liberal», in cui descrive la «Great Compression» che a suo avviso la classe media ha vissuto dagli anni Settanta, spiegando che, quando una cultura è contraria a pagare adeguatamente la classe media ed erode i sindacati, lo status quo è ciò che ci resta.
Fu Nietzsche a dire: «Dove non c'è volontà di potenza, c'è declino».
Se non affrontiamo queste domande e non riconosciamo le nostre rispettive realtà economiche, in particolare nell'Europa occidentale, dove l'UE sembra restia ad accettare il proprio ruolo nella vicenda, il declino continuerà e la classe media come la conosciamo morirà, riducendosi a nient'altro che l'«anomalia storica» di cui parla Krugman.
(1) https://www.axios.com/2025/05/28/ai-jobs-white-collar-unemployment-anthropic
(2) https://www.businessinsider.com/rich-used-to-flock-to-the-uk-now-theyre-fleeing-2025-6
(3) https://www.jbs.cam.ac.uk/wp-content/uploads/2023/05/cbrwp459.pdf
(4) https://papers.ssrn.com/sol3/papers.cfm?abstract_id=1449829
(5) https://world-nuclear.org/information-library/country-profiles/countries-a-f/france
(6) https://www.ifo.de/DocDL/CESifo-Forum-2022-1-schuknecht-public-debt-eu-january.pdf
(7) https://www.fastcompany.com/90778446/gen-z-vs-baby-boomers-purchasing-power
(8) https://www.consumeraffairs.com/finance/comparing-the-costs-of-generations.html
Le opinioni espresse negli articoli sono degli autori e non rappresentano necessariamente quelle dell'associazione o dell'Università Bocconi.
Non esistono pasti gratis.
 Milton FriedmanTitolo di un suo libro del 1975