Economia e finanza
Liberi dal desiderio
Come commercializzare i beni di passione
In una cittadina vicino al confine tra Svizzera e Germania si nasconde uno dei segreti meglio custoditi d’Europa: una casa sulla via principale, costruita per gli artigiani all’inizio del Novecento, passa inosservata alla maggior parte di chi ci cammina davanti. Nulla lascia intuire che nella sua cantina a volta si trovino migliaia dei sigari cubani più rari ed esclusivi mai prodotti. Le Palmeras di Castro, i Behike di Norma e la prima «Gran Reserva» di Cohiba sono inscatolati accanto a humidor in edizione limitata e ceramiche sperimentali, alcuni dei quali valgono cifre a cinque zeri. Ma ciò che rende davvero straordinario questo posto è che la sua esistenza si cela dietro un negozio online che non merita questo nome: un PDF statico aggiornato l’ultima volta nel 2017.
Per capirci: alla fine degli anni Dieci i sigari di pregio hanno fatto la stessa fine degli orologi e delle auto di alta gamma. Un aumento generale della domanda e un uso più facile degli strumenti web hanno portato alla nascita di ecosistemi (online) in cui si accumulavano conoscenze e i beni potevano essere comprati e venduti con facilità. Questo ha reso i mercati più trasparenti e ben presto gli investitori hanno individuato una nuova asset class che non vedevano l’ora di aggiungere ai propri portafogli: i beni di passione! Offrivano rendimenti superiori rispetto alle asset class tradizionali, si potevano usare nella vita di tutti i giorni ed erano spesso visti come status symbol.
Gli appassionati sono rimasti intimiditi dalla velocità con cui sono cambiate le dinamiche del collezionismo. I prezzi sono esplosi, il che a sua volta ha attirato nel mercato altri investitori, accelerando ulteriormente la corsa dei prezzi. Mentre gli investitori compravano all’ingrosso, conservavano gli acquisti e li chiudevano nei caveau, il numero di oggetti che vedevano davvero la luce del sole diminuiva. I collezionisti della prima ora hanno avuto sentimenti contrastanti. Senza entusiasmarsi troppo per i guadagni sulla carta delle proprie collezioni, molti condividevano la sensazione che, con la follia degli investimenti, il loro hobby avesse perso l’anima.
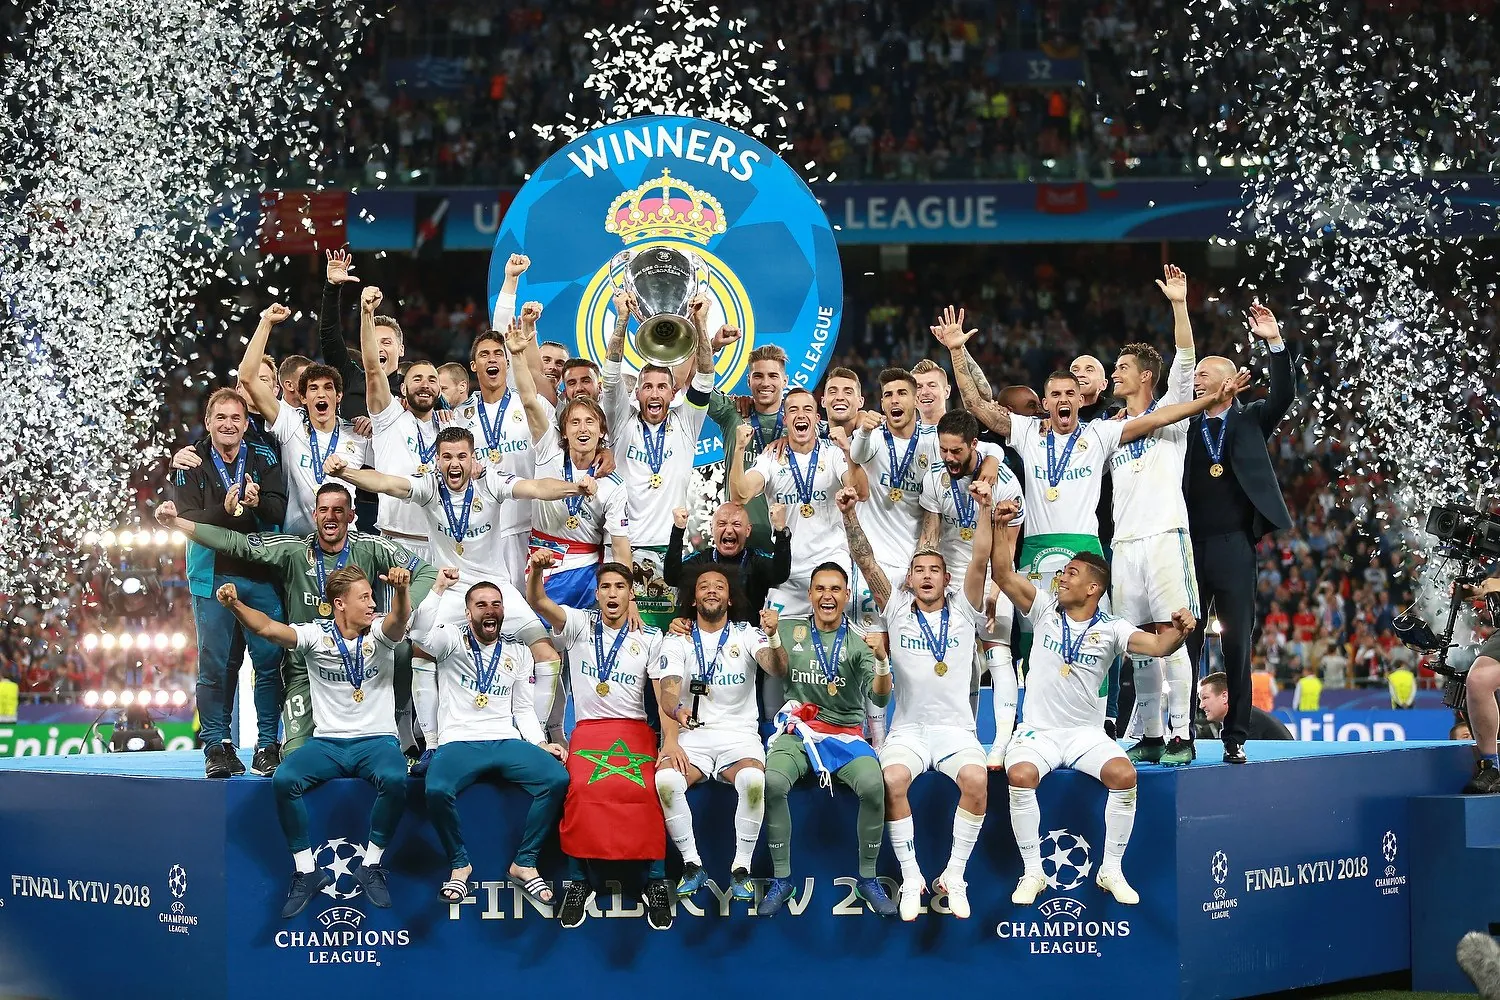
L’ascesa e la caduta della Superlega europea (ESL) illustrano lo stesso fenomeno. Quando, la sera del 18 aprile, dodici dei club calcistici più prestigiosi d’Europa hanno annunciato che avrebbero creato una propria competizione, i tifosi sono rimasti profondamente delusi. Consideravano la ESL un progetto viziato.
Assegnare tre quarti dei posti ai membri fondatori era un meccanismo troppo statico per le prestazioni, molto variabili, delle squadre di calcio. Pur chiamandosi «Super», includeva l’Arsenal e il Milan, due squadre che negli ultimi quattro anni non erano riuscite a qualificarsi per la UEFA Champions League (CL), oggi il torneo più esclusivo del calcio per club. Ma a scatenare davvero la furia dei tifosi sono stati i presunti incentivi degli artefici della ESL a commercializzare ancora di più il calcio europeo.
Diversi dei dodici club fondatori hanno seri problemi finanziari (i fondatori della ESL occupavano i primi cinque posti nella classifica delle squadre più indebitate). I lockdown dovuti al Covid hanno aggravato la situazione, perché la vendita dei biglietti è crollata e il merchandising dipende dai viaggi. La ESL avrebbe permesso a questi club di monetizzare il proprio marchio e avrebbe garantito flussi di cassa prevedibili, alleggerendo così la loro situazione finanziaria.
Eppure la ESL avrebbe cambiato il calcio per sempre. I compensi altissimi per i partecipanti e i posti garantiti per le squadre fondatrici avrebbero quasi certamente danneggiato la concorrenza. La concentrazione delle grandi squadre avrebbe dominato gli altri campionati e tornei (inter)nazionali, rendendoli meno rilevanti. È facile concludere che lo sport nel suo complesso avrebbe perso parte del suo fascino.
Nel giro di 48 ore la ESL è stata cancellata, con la maggior parte dei dodici club che prendeva le distanze dalla competizione. Le obiezioni di tifosi, dipendenti e organi di governo del calcio erano troppo forti. Ciononostante la lega si era già assicurata i finanziamenti per il proprio piano economico, sostenuto da un prestito di 4,2 miliardi di dollari di J.P. Morgan. Lo si può leggere come un segnale che, con l’attuale struttura, alcuni club rinunciano effettivamente a capitali potenziali e che gli investitori vedono un potenziale in una competizione più ristretta rispetto alla Champions League.
Come dovrebbe essere, allora, una buona superlega? Per attrarre i tifosi, la qualificazione deve dipendere esclusivamente dal merito, in linea con la convinzione di fondo che nel calcio «tutti possono farcela». Deve essere ristretta, per mantenere alta la qualità media delle partite e rendere il torneo più competitivo, dato che le prestazioni dei partecipanti sono più omogenee. Questo è fondamentale anche per soddisfare le aspettative finanziarie dei club, grazie a una maggiore domanda di diritti di licenza.
Quando si parla di commercializzazione dei beni di passione, le cose sono più complicate. Innanzitutto il loro impatto è molto più piccolo rispetto a quello dello sport più seguito al mondo. Inoltre la maggior parte dei beni di passione è stata inizialmente progettata e venduta per le famiglie. Il loro valore culturale sta soprattutto nel design, nelle conquiste tecniche e nelle persone che hanno contribuito a crearli. Per questi aspetti i musei offrono la cornice perfetta. Quanto ai beni stessi, mercati più efficienti hanno portato a più restauri e a una maggiore consapevolezza.
Questo non significa però che la caccia agli oggetti da collezione sia destinata a scomparire. Alcuni tesori resteranno sempre segreti. Anzi, per chi è disposto a pagare il prezzo di mercato, trovare l’oggetto giusto è diventato molto più facile.
Quando qualche settimana fa sono passato dal mio rivenditore di sigari, era di ottimo umore. Ormai quasi in pensione, non gli importa proprio nulla di essere un’opportunità di arbitraggio ambulante. Ha trovato la pace coltivando pomodori e peperoncini a casa sua, alla ricerca della salsa perfetta. Vendere la sua merce a collezionisti britannici o asiatici è diventato per lui uno scherzo. Vuole vedere i suoi sigari fumati.
BIBLIOGRAFIA
Thaler, R. (2015). Misbehaving: The Making of Behavioral Economics, W. W. Norton & Company
https://acefootball.com/football-news/football-clubs-debt-2020/
Le opinioni espresse negli articoli sono degli autori e non rappresentano necessariamente quelle dell'associazione o dell'Università Bocconi.
Uno dei grandi errori è giudicare politiche e programmi dalle intenzioni invece che dai risultati.
 Milton FriedmanIntervista a The Open Mind, 1975